【海外積立】インベスターズトラスト(ITA)の信頼性|評判・格付けから徹底調査した結果を報告。
この記事は6年以上前に書いたものです。制度や料金などは変わっている可能性があるので、最新の情報もあわせて確認してください。
この記事の目次
- インベスターズトラスト(ITA)はこんな保険会社
- タックスヘイブンって脱税とか犯罪に使われる悪いところじゃないの?
- 世界的な格付けから見るインベスターズトラスト(ITA)の信用性
- インベスターズトラスト(ITA)の信用性が高い3つの理由
- 理由1. SPC登記されている
- 理由2. KPMGが監査している
- 理由3. バンク・オブ・アメリカで資産管理される
- インベスターズトラスト(ITA)の歴史、実績はまだまだな部分も
- 人気のインベスターズトラスト(ITA)積立商品は2種類
- 商品1. S&P500
- 商品2. EVOLUTION(エボリューション)
- インベスターズトラスト(ITA)に関するネット上の評判に信頼性はない
- 満期時にかかる税金は日本で納める必要がある
- インベスタートラスト(ITA)社の商品は選択肢に組み込む価値がある
どうも、ミムラです。
今回は、日本人でも契約できる海外積立(オフショア保険)の中でも、人気の保険会社である「インベスターズトラスト(ITA)」についての徹底まとめです。
- インベスターズトラスト(ITA)ってどんな会社?
- 信用できる保険会社なの?歴史、実績は?
- どんな投資商品があるの?
こんな疑問をもつ人に役に立つ記事になってます。
では、さっそく本題に入りましょう。
インベスターズトラスト(ITA)はこんな保険会社
公式HOMEPAGE:https://www.investors-trust.com/
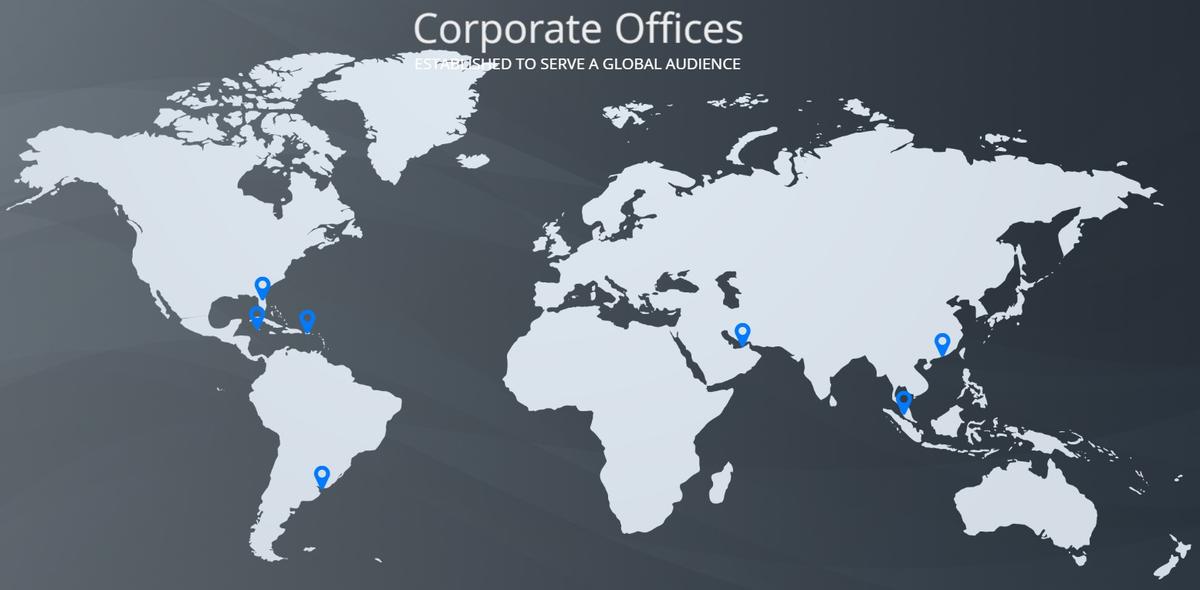
インベスターズトラスト(ITA)を簡潔にまとめると、こんな会社です。
ケイマン諸島は、オフショア(またはタックスヘイヴン)と呼ばれる「租税回避地」です。租税回避地というのは、税金が優遇されている地域をいいます。
オフショア地域、投資について詳しく知りたい人は、こちらの記事でまとめています。
 海外積立保険(オフショア投資)の特徴・デメリット|世界一分かりやすく噛み砕いてを説明しよう。
ここには世界中から多くの企業が集まり、ここに資産運用会社や特別目的会社(SPC)を置いています。
タックスヘイブンって脱税とか犯罪に使われる悪いところじゃないの?
タックスヘイブンと聞くと、マフィアやテロ組織などのマネーロンダリング(資金洗浄)に利用されたり、お金持ちの人達が税金逃れのために資産を隠したりと、何かと良くないイメージを持っている人も多いと思います。
ただそういった昔の「負の遺産」は今はなく、OECD(経済協力開発機構)やIFA(国際通貨基金)の監査が入っているので透明性はかなり高くなっています。
それに、犯罪絡みのタックスヘイブン利用なんてものは一側面でしかなく、実際はみんなが知っているような世界的な大企業の多くも、今もなおこういった租税回避地を経由して税金対策を行っています。
世界的な格付けから見るインベスターズトラスト(ITA)の信用性
下記の会社では、保険会社を含む世界中の金融機関の格付けを行っています。
これらの格付け会社が出す評価が、その金融機関の信頼性の目安になります。
インベスターズトラスト(ITA)は、上記のうち2社からこのような格付けとなっています。
Moody’sからは最高評価である「AAA」をもらっていますし、A.M. Bestに関しては、2016年に「B++(良好)」から「A-(優れている)」に引き上げられています。
財務健全度(Financial Strength Rating – FSR)と、長期信用格付(Long-Term ICR)の両面から「A-(優れている)」という評価に変更されました。
保険会社としての格付けは世界的にも比較的高い位置付けなので、このあたりの信用性ではとくに問題ありません。
インベスターズトラスト(ITA)の信用性が高い3つの理由
理由1. SPC登記されている
インベスターズトラスト(ITA)の正式名称は、Investors Trust Assurance SPCで、「SPC」とは「Segregated Portfolio Company」の略です。
直訳すると「分離された資産管理の会社」という意味で、ITAはケイマン諸島においてSPCとして登記されています。
理由2. KPMGが監査している
KPMGは1870年にイギリスで設立されたWilliam Barclay Peat&Co.をはじめに、154カ国に20万人の専門家を持ち、会計と経営コンサルティングを主力とする多国籍企業。
プライスウォーターハウスクーパース、アーンスト・アンド・ヤング、デロイト トウシュ トーマツと並び、世界4大会計事務所 (Big 4)の一角を占める。
ITAの監査には、世界4大会計事務所のひとつであるこのKPMGが入っています。そういった意味では、事業としての信頼性は担保されています。
理由3. バンク・オブ・アメリカで資産管理される
ITAは顧客から預かった資産をバンク・オブ・アメリカというアメリカ最大級の金融機関の信託口座で管理しているので、資産の安全性としては申し分ありません。
インベスターズトラスト(ITA)の歴史、実績はまだまだな部分も
格付け会社である「A.M. Best」と「Moody’s」の評価は前述したとおりなのですが、ただこの評価だけで「保険会社として世界トップクラス」と判断するにはまだ時期尚早です。
なぜなら、S&P(スタンダードアンドプアーズ社)、Fitch Ratings(フィッチ・レーティングス社)によるITAの格付け評価がまだされていないからです。
理由はおそらく、設立2002年ということで評価するのに十分なデータがないのが理由でしょう。現時点(2019年)から逆算しても、まだ設立から17年しか経っていません。
後ほど詳しく話しますが、積立投資の商品としては、満期として10年、15年、20年…と設定して運用していくわけです。
例えば、同じ保険会社でイギリスのRL360とかだと、100年以上の歴史を持つので、そういった実績からの信頼性という意味では劣ります。
この点だけ、僕の一つ不安要素ではあるのですが、
20年後、30年後にはそういった老舗と肩を並べるほどの実績と信頼性を獲得している可能性は十分にあります。
保険会社として実績を作るには確実に年月が必要になってくるので、ここは今の時点であれこれ言っても考えても仕方ないのかもしれません。
財務状況や経営体制などから数字で客観的に判断するのが一番かと思います。
人気のインベスターズトラスト(ITA)積立商品は2種類
インベスターズトラスト(ITA)の商品はいくつかありますが、積立型保険商品として人気なのが次に紹介する2つです。
積立型保険という名前から「保険」をイメージされる方もいると思いますが、どちらかというと信託商品の色が強いです。
いちおう、万が一あなたが死亡した場合には積立額の101%が支払われますが、これはおまけ的な要素であって、メインの狙いはあくまで積立投資です。
商品1. S&P500
この商品の特徴を簡単にまとめると、こんな感じです。
毎月いくらずつ積立てるか?満期は何年にするか?決めてから、あとはひたすらクレジットカード払いで毎月引き落とされていきます。
この商品は米国のS&P500インデックスに100%連動しているので、IFA(保険会社との間に入る運用専門機関)の成績は関係ありません。
サポート面で問題のないIFAならば、どこでもOKです。
一括でも投資できますが、積立やる人がほとんどですね。一括ならもっといい商品あるので。
ちなみに僕自身も、別保険会社ですが元本確保の積立てやってます。
利回りは過去のデータ見ると、だいたい4%~5%くらいをイメージしておくといいと思います。元本確保の最低ラインでそのくらいです。もちろんそれより上を行く可能性もあります。
 【元本確保】インベスターズトラスト(ITA)S&P500のデメリット・リスクを把握しよう。
 【IFA選び方】インベスターズトラストS&P500ならIFA比較は必要なし|大事なのは運用でなくサポートでしょ。
元本確保と元本保証の違い
ただ、この商品「S&P500」に関しては、元本確保であって元本保証ではない点だけ、注意です。似ているので混同しがちですが、両者は別物です。
さらに詳しくはこちらの記事でまとめています。
 【海外積立】元本確保vs元本保証!違いを理解した上で投資しよう。
S&P500商品の詳細もまとめておきます。
| 商品名 | S&P500 |
| 最低積立額 | 200ドル/月~(約2万円/月~) |
| 期間 | 10年、15年、20年 |
| 通貨 | 米ドル |
| 契約可能年齢 | 10年満期 18~60歳 15年満期 18~55歳 20年満期 18~50歳 |
| 元本確保比率 | 10年満期 100% 15年満期 140% 20年満期 160% |
| 管理手数料 | 10年満期 2.0%/年 15年満期 1.7%/年 20年満期 1.1%/年 |
| プラン手数料 | 10ドル/月 |
| 資産管理手数料 | アカウント残高0.125%/月 |
| クレジットカード手数料 | 無料 |
| 解約手数料 | イニシャルユニット残存期間相当額 |
| 一部解約 | イニシャルユニット期間終了後、純現金価値2,400ドルを最低維持額として一部解約可能だが元本確保が無効になる |
| 死亡給付金 | アカウント評価額の101% |
商品詳細:https://www.investors-trust.com/products/product-family/sp500/
商品2. EVOLUTION(エボリューション)
この商品の特徴を簡単にまとめると、こんな感じです。
日本でいうところの変額積立保険です。
また、同じような変額積立保険は他社にもたくさんありますが、インベスターズトラストのエボリューションは他社に比べて手数料が安いのも人気の理由の一つです。
実は、僕が加入を検討しているのがこのエボリューションです。
どういうプランで考えているかというと、、、
こんな感じで考えてます。
もし国内の保険で学資保険とかやろうとしてる人は、絶対こっちの方が融通効くし返戻金もデカイです。おすすめ。
ということで、最後にエボリューションの詳細をまとめときます。
| 商品名 | VOLUTION(エボリューション) |
| 最低積立額 | 5年満期は200ドル/月~(約2万円~) 10年満期以上なら100ドル/月~(約1万円~) |
| 積立期間 | 5年 18〜80歳 10年 18〜75歳 15年 18〜70歳 20年 18〜65歳 25年 18〜60歳 |
| 通貨 | 米ドル ユーロ ポンド |
| ロイヤリティボーナス | 1~10年目 拠出金の7.5%付与 11~15年目 拠出金の5%付与 16~20年目 拠出金の5%付与 21~25年目 拠出金の5%付与 |
| 追加配分 | 1200~1799ドル/年の場合 100% 1800~3599ドル/年の場合 101% 3600~3599ドル/年の場合 102% 5400~7199ドル/年の場合 103% 7200~13499ドル/年の場合 104% 13500ドル~/年の場合 105% |
| 死亡給付金保証 | アカウント評価額の101% |
| 年間管理手数料 | 1~10年目 1.9% 11年目~ プラン期間中0.35% |
| プラン手数料 | 7ドル/ユーロ(ポンド4.5)/月 |
| 資産管理手数料 | ファンド残高0.125%/月 |
| ファンド変更手数料 | 無料(月15回まで) |
| クレジットカード手数料 | 無料 |
| 解約手数料 | 解約時の残存契約年数に基づく年間管理手数料相当額 |
| 無料一部引き出し | 2年目の終了時以降可能。 アカウント価値は最低1200ドル/ユーロ/英ポンドを保留する必要有 最低解約返戻金600ドル/ユーロ/英ポンド |
商品詳細:https://www.investors-trust.com/products/product-family/evolution/
エボリューションの利回りってだいたいどのくらい?という疑問が多いので、こちらでまとめました。
 【事実】インベスターズトラスト(ITA)エボリューションは利回り6%?過去データからシュミレーションしてみた。
インベスターズトラスト(ITA)に関するネット上の評判に信頼性はない
インベスターズトラスト(ITA)の情報をググってみると、
こういったネガティブなことが出て来たります。
ぶっちゃけ、鵜呑みにしたらダメですよ。無視でOKです。だいたいこういうこと言う人って、他責思考なんですよ。
でも、信じちゃうんですよね人間って。
ポジティブ情報は疑うのに、ネガティブなこと言われると不安になってすぐ信じてしまう弱い生き物です。
とはいえ、別に僕は、そういう人間の習性を利用して商売するのも、邪魔する気はないです。不安煽られて鵜呑みにしてしまう方も、もっと自分で勉強する必要があるとも思うので。
満期時にかかる税金は日本で納める必要がある
「オフショア(タックスヘイブン)の保険だから、税金は納める必要がない」とか勘違いしている人がいるようですが、それは間違いです。
もちろん毎年の運用益については、税金がかからないので、その分再投資されて複利で順調に増えていきます。
ただし、最終的に満期になって、日本の銀行口座に着金させるときは、所得税として元本から増えた分はしっかり日本政府に収める必要があります。
まあ、ひと昔前までは色々とやり方あったようですが、今はもうそういう時代じゃないです。
いち個人の少さな資産を国税がどこまで追うのかはさておき、各国と租税条約が結ばれた今では、国外でも国内でもさして変わりはありません。
というか、そこまでリスク背負って潜り抜けようとするメリットないのでやめときましょう。
インベスタートラスト(ITA)社の商品は選択肢に組み込む価値がある
今回改めて調べ直してみましたが、インベスタートラスト(ITA)は、会社としての歴史は古くないものの、信頼性と透明性と今後の可能性は申し分ない保険会社と思います。
あとは、実際に投資する際に大切なのはブローカー(紹介者)選びです。
またエボリューションに関しては、ブローカーを通したIFA選びも重要な基準の一つになってきます。
もしそのあたり相談あればメールもらえれば、知っている範囲のことは何でもシェアするのでいつでもどうぞ。
ちなみに、僕が加入している海外保険のレビュー記事に関しては、FALI(資産構築メディア)でも書いてるので、もし興味ある方はこちら合わせてどうぞ。