【もう騙されない!!】海外投資の失敗パターンと詐欺リスク回避の5ポイント
この記事は9年以上前に書いたものです。制度や料金などは変わっている可能性があるので、最新の情報もあわせて確認してください。
この記事の目次
- こんな紹介者は要注意!信用できない人あるある5つ
- 注意1 こっちの目的、状況も聞かずに特定の商品をやたらと勧めてくる
- 注意2 自分が紹介する商品以外の商品や会社をやたらと叩く
- 注意3 限定された投資プランしか提示してくれない
- 注意4 ”最初の2年間だけ”をやたらと強調する
- 注意5 リスク面について説明しない、説明不足
- リスク回避!海外投資で失敗しないための5ポイント
- ポイント1 複数の紹介者の話を聞いて総合的に判断すべし!
- ポイント2 紹介者のアフターサポート体制を確認すべし!
- ポイント3 IFAの実績、サポート体制を確認すべし!
- ポイント4 出金方法、出口をきちんと確認すべし!
- ポイント5 本当に無理のない投資プランか?確認すべし!
- まとめ ~失敗の原因は商品ではなく紹介者と本人~
どうも、三村です。
今回は、海外投資で失敗しないために
- 詐欺まがいな勧誘をしてくる変な紹介者あるある5パターン
- 失敗しないためのリスク回避チェックポイント5つ
この2つをお話ししていきます。
というのも、これから初めて海外投資を始めるという人は、
色んな人に会ったり色んな話を聞くと思います。
ファイナンシャルプランナー、ライフプランナー、IFAマッチング業者、
自称○○コンサルタント、自称○○アドバイザー・・・。
そんな中で、
もしこれからお話するような「パターン」に当てはまるようなら、
「この人ちょっと怪しいな…」と疑ってかかってOKです。
知ってるのと知らないのとでは大違い。
後々面倒なトラブルに巻き込まれないためにも、
ぜひ頭の片隅に置いておいてもらえればと思います。
こんな紹介者は要注意!信用できない人あるある5つ
注意1 こっちの目的、状況も聞かずに特定の商品をやたらと勧めてくる
こちらの資産状況や投資目的などヒアリングを行わずに、
一方的に特定の商品だけをオススメしてくるような紹介者はやめましょう。
 信用できない人
- 「日本人のほとんどの人がこの商品を選んでますよ」
- 「歴史が古く実績や信用は一番です!」
- 「万が一の時でもその国の政府が保証してくれるので安心です」
そういう人たちはだいたいこんな感じで、その商品のメリットばかりを話してきたり、
他の商品よりもココが優れているというポイントばかり強調して教えてくれます。
その理由は単純に、その商品を買って欲しいから。
色々取り扱っているなかで「一番コミッション額が高くてオイシイもの」をすすめているだけです。
当たり前ですが、収入や資産状況、お金を積立てる目的は人それぞれ違います。
みんながみんな同じその商品選択がベストなわけはありません。
注意2 自分が紹介する商品以外の商品や会社をやたらと叩く
多くの紹介者は一つの海外商品だけを取り扱っているわけではなく、
複数持ってることがほとんど。
それならこちらとしては当然、
どんな商品なのかそれぞれ比較検討して決めたいところですが、
中には紹介者がオススメする商品以外のことを尋ねてもまともに答えてくれなかったり、
契約を取りたい商品以外を叩いたりネガティブ情報を並べてくる人もいます。
 信用できない人
- 「ここは歴史が浅いから信頼性がまだちょっと・・・」
- 「ここだけの話、悪い評判をよく聞きます・・・」
- 「今はまだ大丈夫ですが今後日本人は契約できなくなる可能性も・・・」
もちろん中には事実もありますが、やたらとこんなことばかり言う人は
売りたい商品に誘導するための可能性も十分にあります。
人はポジティブな情報よりもネガティブな情報を信用しがちです。
自分よりその分野で詳しいと思われる人にネガティブなことを言われるとどうしても
「じゃあやめておこう」となってしまう気持ちはわかりますが、
そんなときに「誘導したいのかな?」と心の中でちょっと思っておくだけでも、
無駄に惑わされずに純粋に他の商品と比較して決めることができます。
注意3 限定された投資プランしか提示してくれない
ちょっと具体的な話になりますが、
例えば海外積立や保険の場合、契約するまえに積立期間を決めます。
商品にもよりますが、たいてい10年~30年くらいの間で5年ごとに区切られている感じです。
もちろん積立期間を決める権利はこちら側にあるわけですが、
中にはこんなことを言ってくる紹介者も。
信用できない人- 「積立期間のプランは25年もしくは30年しかありません」
- 「もう少し短いのもありますがリターンが小さいのであまり選ばれていません」
これは完全に嘘です。
積立期間を長期で契約させようとするのは、
その方が紹介者にとって「コミッションが良いから」でしかありません。
もちろん長期であればあるほど複利の力が効くのでリターンが大きくなるのはたしかです。
でも、本当にそんなに長期的に積立てられる金額なのか?
万が一途中で払えなくなって解約した場合の違約金はどうなるか?
などなど、総合的に考えて判断するようにしたほうがいいですね。
もし「長期プランしかない」といったようなことを言われたらそのまま鵜呑みにせず、
パンフレットを見せてもらったり自分でその商品のホームページを調べるなどして
正確な情報をもとにプランを検討しましょう。
僕も実際に10年、15年の短中期で海外積立てしてるものもあります。
長期にしてしまうと何もなく順調にいけばリターンが大きくて良いですけど、もし何かあったときに身動きできないのが不便だなーと思って。
個人的には、この先どうなるかわからないのでできるだけ短中期で満期がくるようにして、その時、その時でどうするか「選べる」というメリットがあるかなと。
このあたりは自分のスタイルによって合う合わないで決めるといいと思いますよ!
こちらの記事も参考までに。
注意4 ”最初の2年間だけ”をやたらと強調する
これも海外の積立保険では、会社やそのプランなどにもよりますが
「最初の2年間は…」とやたら強調してくるような紹介者は個人的に信用できないと思ってます。
信用できない人- 「最初の2年間は毎月500ドル以上積立てないとダメです」
- 「2年間だけ積み立てれば後は積立停止して放置しても問題ない」
- 「最初の2年間はボーナスが付与されるので多くを積立てると得ですよ」
- 「2年経ったら積立を停止して、分散のため別の保険会社で契約しましょう」
こんなこと言う人は嘘つきです。
まあ今は昔よりずいぶん駆逐されて減っているみたいですけど。
僕があるプランナーさんに聞いた話によると、
こんなカラクリが実際にあるようです。
商品によって最低積立額は変わりますが、
500ドルが最低というのは僕は今のところ知りません。
だいたいどこも最低200ドル~とか300ドル~とか、
もっと低いところだと月100ドル~OKとかもあります。
また、「2年経てばおろせる」とか「2年経てば放置してもOK」も嘘です。
ちょっとまた細かい説明になりますが、
海外積立は最初の2年間の「初期口座」と、それ以降に貯める「貯蓄口座」に分かれていて、
「初期口座」のお金は満期になるまで引き出すことが出来ないことになってます。
この「初期口座」のお金が保険会社を大部分を支えているわけですね。
海外積立は「初期口座」で停めてしまっては何の意味もありません。
むしろ本来は2年後「貯蓄口座」にうつって積立てるから価値がありあるわけで。
それまではむしろ1円もおろすことはできませんし、
ましてや「2年で解約して別の保険に入って分散させましょう」なんてのは論外です。
詐欺なので相手にしないように。
注意5 リスク面について説明しない、説明不足
例えば一つの商品の良いところばかり説明してリスク面の話をまったくしない、
もしくは聞いても適当にしか答えてくれない人もいます。
また何の根拠もなく、
信用できない人- 「年利は〇%以上で運用されるので資産が減ることはありません」
- 「絶対に増えるから大丈夫です」
- 「税金は申請しなくてもバレませんよ」
こんなこと言いだしたら、カモられてるなぁと思ってください。
どんな投資でもリターンがあればリスクも必ずあるわけで、
「減らない」とか「絶対に」とかいう人はちょっと信用できません。
あと、これも最近少なくなってはきてると思いますが、
「税金払わなくていい」とか「オフショアだから」とかいうのもアウトです。
最近はほとんどの会社でマイナンバーカードの提示が求められます。
そして租税条約で各国が連携して情報を提供し合ってます。
海外だろうがオフショアだろうが、
増えた資産はどこであろうと日本の金融庁に筒抜けだと思ってください。
僕たちは日本に居住している(と判断される)場合、
どこで儲けようと日本に税金を納める義務が発生します。
リスク回避!海外投資で失敗しないための5ポイント
ポイント1 複数の紹介者の話を聞いて総合的に判断すべし!
海外投資で失敗しないためには、「紹介者選び」がかなり重要です。
ここまでお話ししてきたような、
あからさまに分かりやすい嘘をつく紹介者であればすぐに気づくと思いますが、
中には言ってることが正しいのか間違っているのか、
どちらか判断しづらいような紹介者と出会うこともあるかもしれません。
そんなときに、利害関係のない中立的な第三者に相談して意見を求めることできれば一番良いのかもしれませんが、なかなかそういった相談相手がいる人は少ないかと思います。
なので対策として、
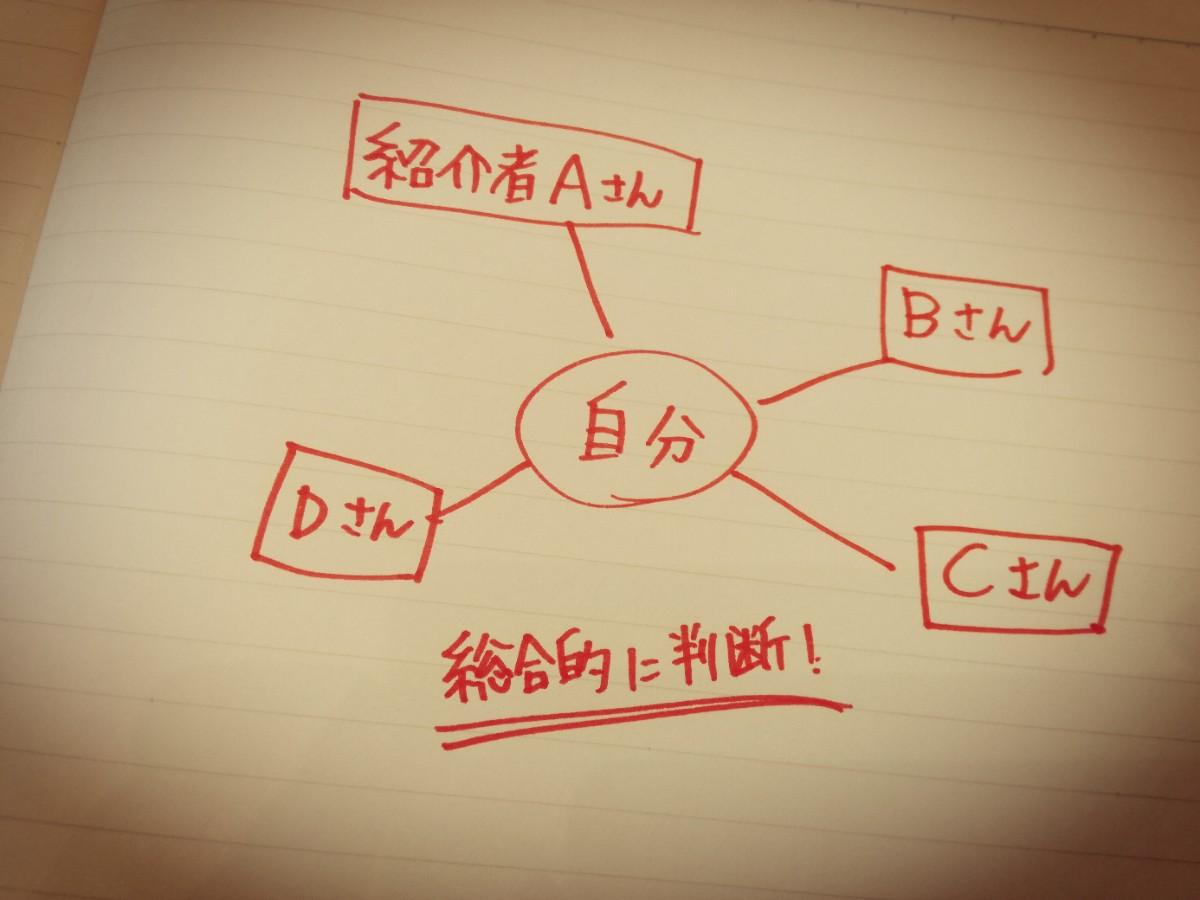
現実的で誰でもできるのが「いろんな人の話を聞く」です。
特定の一人の紹介者から聞いた話だけを材料にして判断するのではなく、
できるだけ複数のいろんな人から話を聞いて総合的に判断しましょう。
医者でいうセカンドオピニオン、サードオピニオンみたいなもんです。
これは僕自身もこれまでそうやって紹介者の方を選んできました。
紹介者によって「契約をとりたい商品」が違ったりするので、
本当にこちらに合った商品を提案してくれているのか?それとも売りたいだけなのか?
そこを注意して聞くだけでもかなり違ってくると思います。
もちろん、メールや電話よりも実際に会って話を聞いた方が判断はしやすいので、
できるだけ色んな人とお会いするほうがオススメです。
ポイント2 紹介者のアフターサポート体制を確認すべし!
海外投資では、基本的に紹介者とは長い付き合いになります。
商品を紹介してもらって契約が終われば「はいサヨナラ」ではありません。
今後、実際に投資や積立が始まってからも
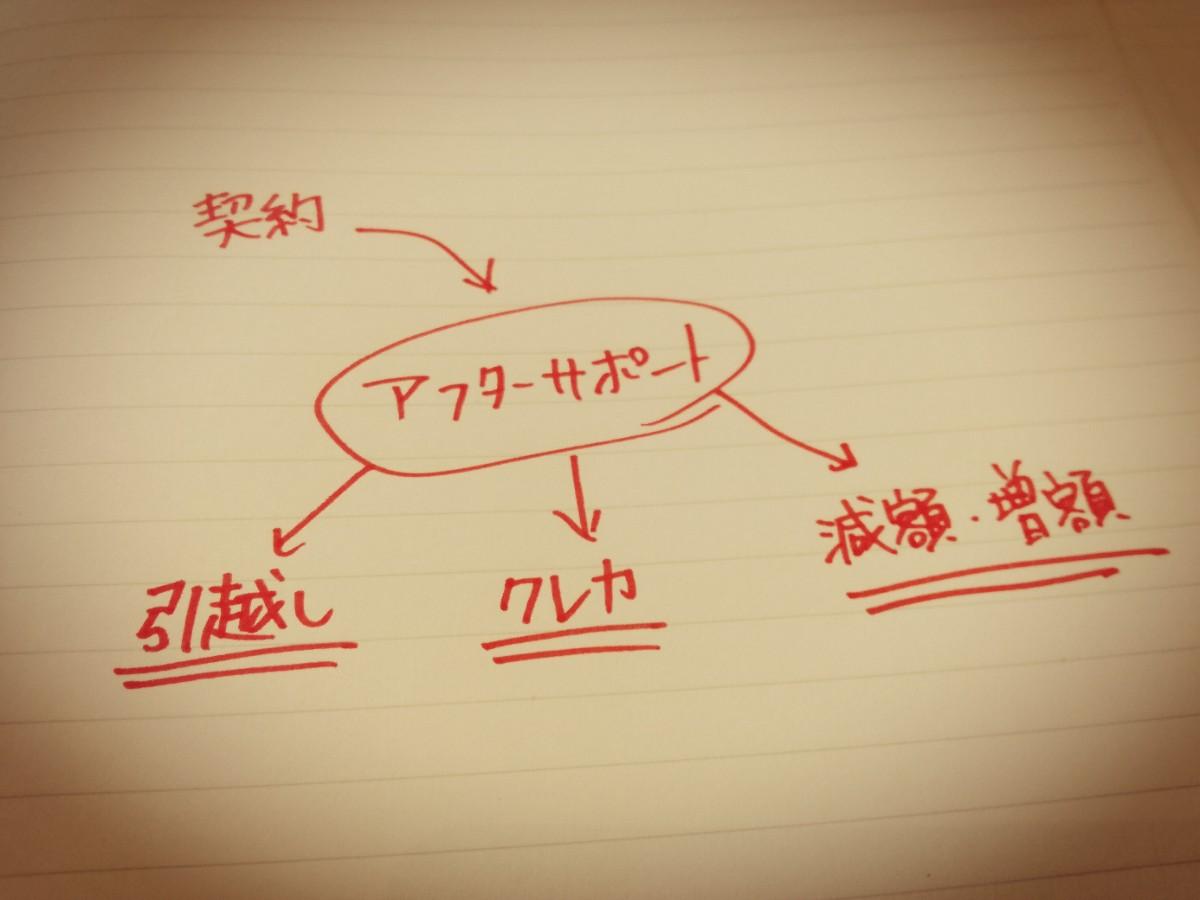
保険会社やIFA(運用会社)との間を取り持ってくれるのも紹介者です。
- 引っ越しなどで住所が変更した場合
- 引落しクレジットカードを変更したい場合
- 積立金を減額または増額したい場合
- 一部取り崩ししたい場合
- 満期時に積立金を引き出したい場合
などなど、必要な手続きを取る際にも紹介者を介してやってもらうことになるので、
紹介者のアフターサポートは、事前に必ず入念に確認しておくべきです。
「契約から数年後、紹介者と急に連絡が取れなくなり困り果てた」
なんて話もよく耳にします。
そんな悪質な紹介者と付き合わないためにも、しっかり対策しておきましょう。
また、紹介者に万が一のことがあった場合(突発的な事故や病気で死亡)など、
手続きする際は「誰に連絡してどういう手順を踏めばいいか」なども確認しておいた方がいいです。
海外積立や保険の場合だと10、20年と長期のものがほとんどなので、
そんな先の未来までいつなんどき何が起こるかわかりません。
想定しうる限りのことは事前に質問しまくって、
アフターサポート体制がしっかりしている紹介者を選ぶべきです。
ポイント3 IFAの実績、サポート体制を確認すべし!
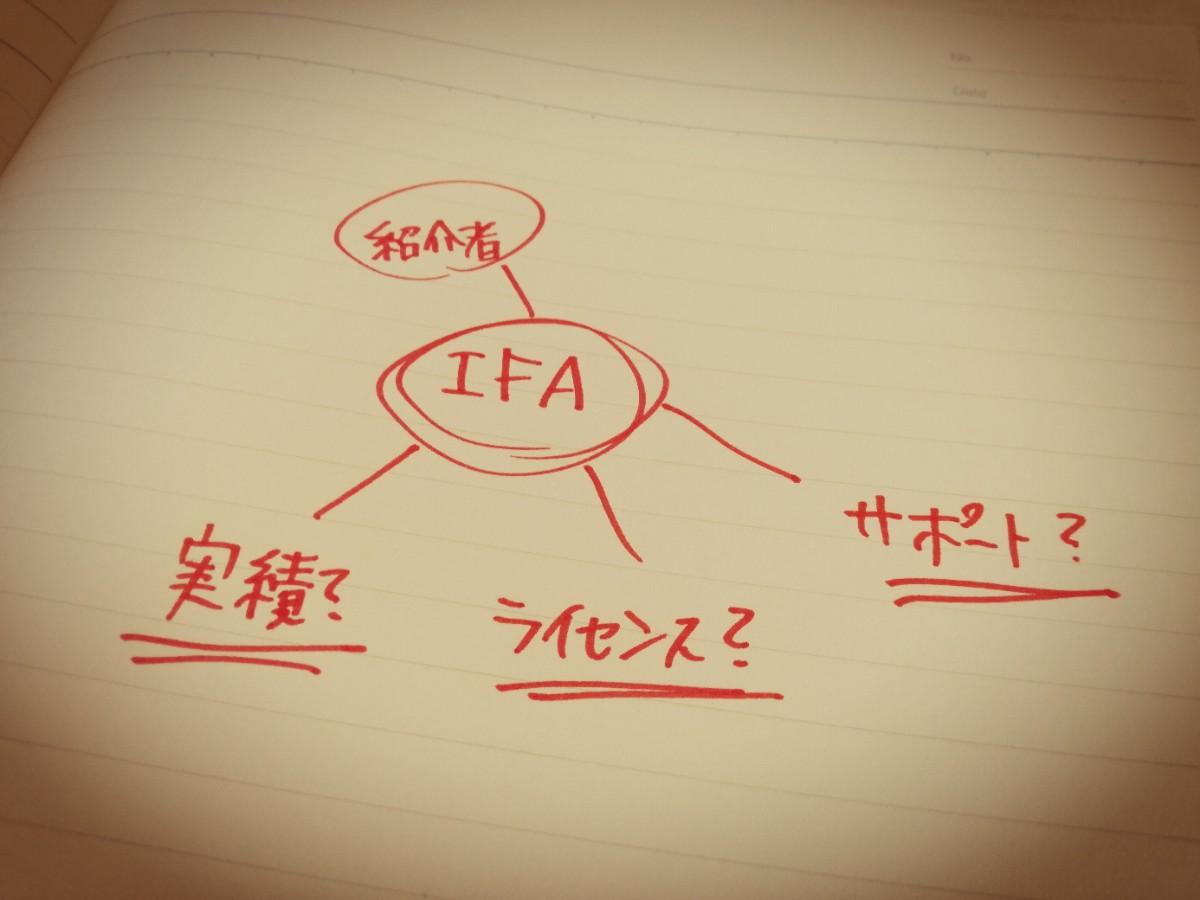
海外投資では商品の販売会社とは別に、
IFA(独立系ファイナンシャルアドバイザー)が僕たちの資金を運用します。
IFA自体は世界中に数えきれないくらいたくさんあって
紹介者によって提携しているIFAは違ってくるわけですが、
そのIFAもピンキリで運用実績は会社によって差があります。
つまり、同じ商品を契約していても
「どこのIFAに任せるか」によって僕たちの資産の増え方が変わってくるということ。
もちろんIFAの運用成績が悪ければ当然利回りも悪くなりますし、
手数料込みで考えると割に合わないケースも出てきたりします。
なので紹介者には、その商品を契約するならどこのIFAに任せることになるのか?
事前に確認しておきましょう。
- ライセンスや認可の有無
- 過去の運用実績
- 日本語サポート体制
これらをIFAの判断材料としてチェックしてみてください。
ライセンスは、その国の日本でいう金融庁みたいなところの認可を得てるかどうかをみます。
例えば香港のIFAのライセンスを調べるなら、
などに登録されているかチェックしてみてください。
また、過去の運用実績を調べるときはできるだけ長期で見ましょう。
直近でみると実績が良くても、過去さかのぼってトータルでみると大して良くないとかもあります。
あと世界的な不況の時期に「どのくらいのマイナスで抑えているか」も大事です。
また、英語がダメな人はカスタマーサポートで
日本語が通じるかどうか確認しておいたほうがいいです。
普段は紹介者の人を介してIFAとやり取りするので、
僕たちが直接IFAと連絡を取ることなんてほとんどありませんが、
紹介者の人と何らかの理由で連絡がつかなくなった場合や万が一のことがあったとき、
そういう事態も視野に入れておいたほうが後々もしトラブルになった時も困らずに済みます。
ポイント4 出金方法、出口をきちんと確認すべし!
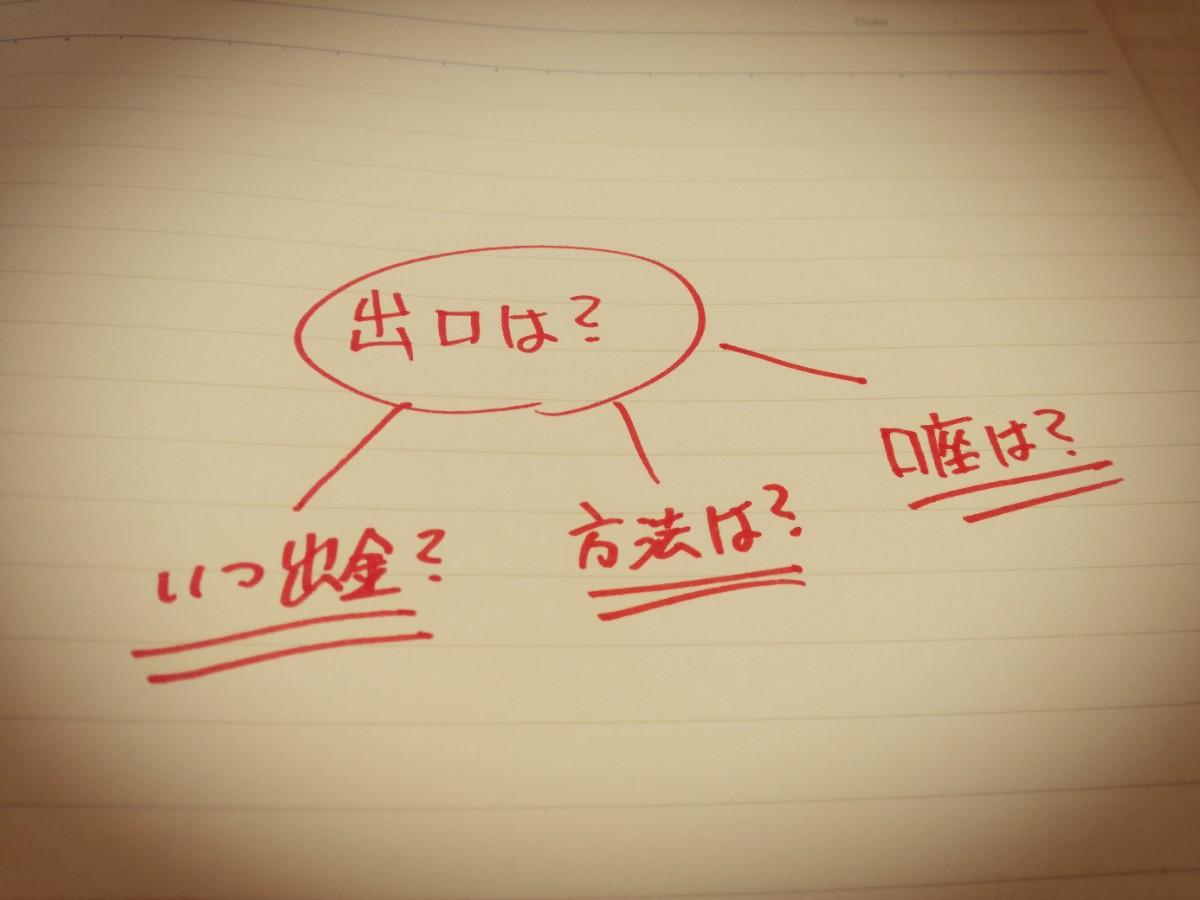
これは海外投資に限らず国内でもすべての投資に当てはまることですが、
投資するときは事前に出口をしっかりと見据えておくことはめっちゃ重要です。
ここをきちんと把握していないと、
せっかく増えた資産も「絵に描いた餅」になりかねません。
- いつ出金できるのか?
- 出金方法は?
- 海外銀行口座が必要?
- 日本の銀行でもOK?
などなど、具体的なところまで理解したうえで始めましょう。
「家に帰るまでが遠足」ならば、「引き出しが完了するまでが投資」です。
ちなみに、海外投資や積立保険をはじめるにあたって、海外の銀行口座が絶対に必要と思っている人もいるかもしれませんが、そんなことないですからね。商品によります。
今持っている日本のクレジットカード引落しで積立てできて、
着金も日本の銀行口座に振り込んでくれる会社も全然ありますよ。
ポイント5 本当に無理のない投資プランか?確認すべし!
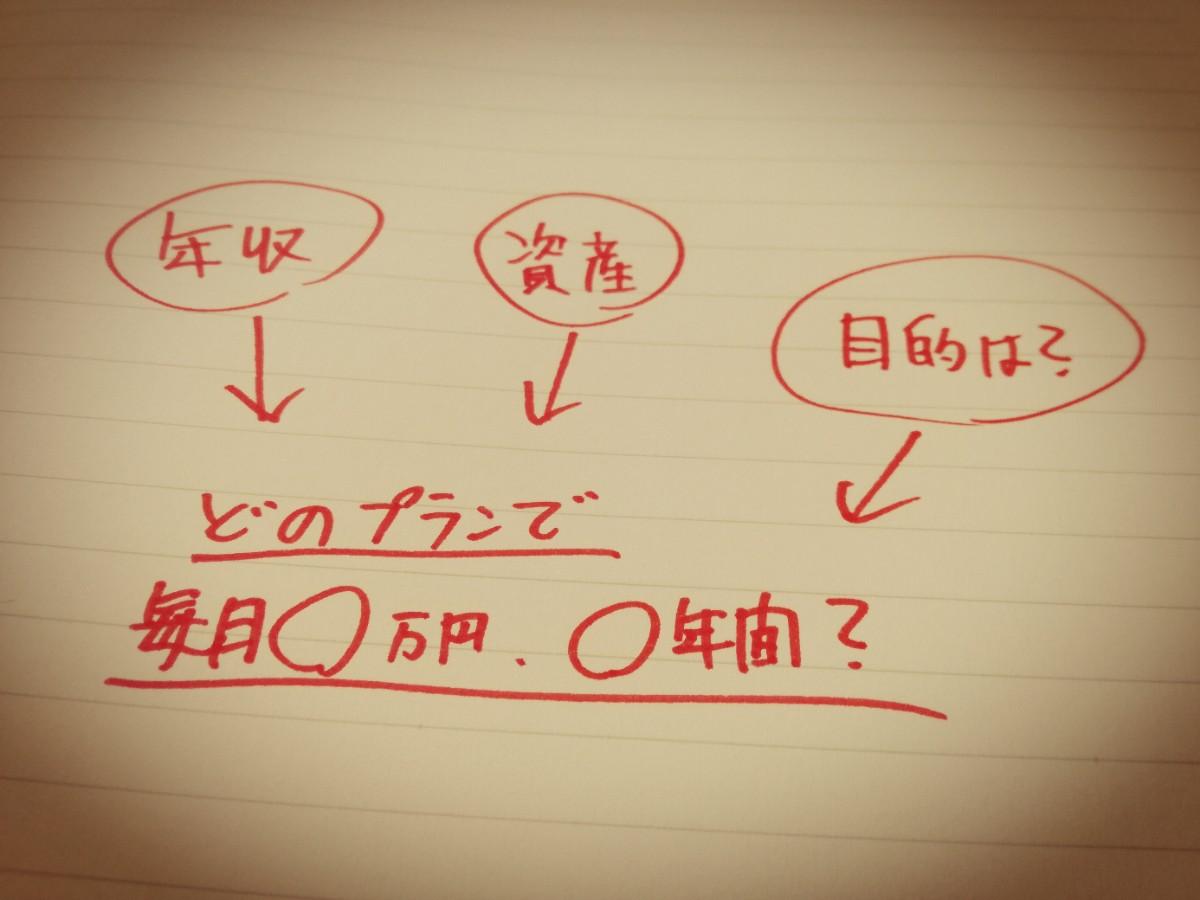
積立保険などの海外投資は、商品やその人の場合にもよりますが基本的には
収入や資産の余裕のある中から計画的に長期目線でやるべきだと僕は思ってます。
無計画に余裕がないところから無理やり毎月積立てたりすると、
いつか何かの拍子にしわ寄せがきて支払いができない状況に陥りかねません。
解約するしかなくなって高い違約金を払わされたり。
積立てた元本よりも少ない金額しか戻ってこなかったり。
場合によっては大きな損害が出る可能性だって全然あります。
- 今の収入や資産状況で本当に毎月〇万円、〇年間も積立できそうか?
- 本当にそれが自分にとって最適なプランなのか?
- 減額や増額など積立額は自由に変更できるのか?
- 一部取り崩しなど何年目から可能なのか?損はないか?
- 損益分岐点は何年目ごろか?
などなど、契約前にじっくり検討すべきです。
商品によっては「積立額の減額ができない」「途中取り崩しができない」商品もあります。
もしくは「減額は可能だけどそれをすると満期時の元本確保がなくなる」とかですね。
商品によって細かい規定があるので、そのあたりも色々比べてみて決めるといいと思います。
まとめ ~失敗の原因は商品ではなく紹介者と本人~
いかがだったでしょうか?
今回は海外投資をはじめるにあたって、
「紹介者選び」と「事前のチェック」の重要性についてお話してきました。
もしかたら、あなたもすでに今回お話した「パターン」に当てはまる人物に
出会ったことがあるかもしれません。
もちろん、「いずれかに当てはまるから絶対悪い人だ」とか、
「一つも当てはまっていないから信用できる」というわけではないですし、
こればっかりは自分で落としどころを決めて最終判断するしかない部分でもあります。
とにかく、メールや電話ではどんな人なのかわかりにくいので、まずは契約までに一回(できたら数回)会って面と向かって話してみてから検討することをオススメします。
・・・
海外投資についてインターネットで調べると、
「詐欺られた」とか「騙された」というネガティブな体験談もたくさん落ちてますが、
商品や会社自体はまったく詐欺でもなんでもありません。
もちろん中には詐欺もあるかもしれませんが、
現行のほとんどの有名な金融商品は「ごく普通の真っ当な商品」です。
日本でいう、日生とか明治安田とかと同じようなものですね。
むしろ世界的な格付けは「日本より上」とかも全然普通です。
海外投資でいわゆる失敗に陥る原因は、
「悪質な紹介者」と「契約者の知識(経験)不足」が主な原因です。
商品はちゃんとしてるけど紹介している人が単に無知だったり、
自分の利益のためだけに嘘をついたり説明不足だったり。
それを紹介される方も話を鵜呑みにして
あとあとトラブルになるという失敗パターンですね。
騙す方が圧倒的に悪いとは思うのですが、
騙される方にも1ミリくらいは非があると僕は思います。
そういった残念なことにならないために、
今回お話した紹介者パターンやリスク回避のための注意ポイントなどを
ぜひ頭の片隅に置いておいていただければと思います。
以上!
最後まで読んでくださりありがとうございました。
三村のTwitter(@Mimurakeisuke)をフォローしておいて貰えれば、記事更新などの情報もお伝えします。
また、DMでご質問やご相談も受けつけてますのでお気軽にどうぞ!
ちなみに、FALIでは海外オフショア投資だけでなく
国内外問わずさまざまな「投資詐欺」についても注意換気しています。
興味のある方はこちらの記事もぜひ参考にしてみてくださいね。
 【初心者向け】自動車保険の見直し!安くなる5ポイントを分かりやすく解説。