評判悪っ!マネックス証券のマネラップ(MSV LIFE)を徹底検証してみた
この記事は8年以上前に書いたものです。制度や料金などは変わっている可能性があるので、最新の情報もあわせて確認してください。
この記事の目次
どうも、三村です。
ロボアドバイザーで資産運用を考えているなら、マネックス証券のマネラップ(MSV LIFE)の評判が気になりますよね。
マネラップはマネックス・セゾン・バンガードの3社が共同開発したロボアドバイザーだけに期待できそうですが、
正直、マネラップはあまりおすすめできません。
理由としては2つあって、
- 性能が良くない
- 手数料が高い
この2点は、中長期で運用していくロボアドバイザーでは運用パフォーマンスに直結します。
これから私が運用しているロボアドバイザー5社で比較して詳しく解説していきますので、ロボアドバイザー選びの参考にどうぞ。
実績&特徴!マネラップ・ウェルスナビ・THEO・楽ラップ・投信工房
| 利回り (2018年2月時点) | 投資金額 | 積立金額 | 運用期間 | |
| -2.63% (-1,540円) | 60,000円 | 月/15,000円 | 2017年9月~ (6ヶ月) | |
| +2.90% (+9,570円) | 330,000円 | 月/10,000円 | 2017年8月~ (7ヶ月) | |
| -1.72% (-2411円) | 140,000円 | 月/10,000円 | 2017年5月~ (10ヶ月) | |
| +4.35% (+4,356円) | 100,000円 | なし | 2017年5月~ (10ヶ月) | |
| +0.27% (+50円) | 18,300円 | 毎日100円 | 2017年12月~ (3ヶ月) |
上記は私が運用しているロボアドバイザー5社です。
運用期間、投資金額など、それぞれ違うのであまり参考になりませんが、
今のところ一番利回りがいいのが楽ラップ。
一番利回りが悪いのがマネラップ。
利回りは運用期間が短いし、ロボアドバイザーは長期で運用していくものなので気にしていませんが、マネラップの評価が悪いのは実績ではなく性能(使い勝手)です。
| 運用種類 | 運用商品 | 手数料 | 最低運用金額 | 積立機能 | 機能・特徴 | 詳細 | |
| 投資一任型 | 国内・海外ETF | 0.991%未満 | 1,000円 | ○ | 詳細 | ||
| 海外ETF | 1.0%~0.9% 3,000万円以上0.5% 長期割あり | 10万円 | ○ | 自動税金最適化(DeTAX機能) 自動リバランス積立 | 詳細 | ||
| 海外ETF | 1.0%~0.65% 3,000万円以上0.5% テオカラーパレットあり | 1万円 | ○ | 詳細 | |||
| 国内投資信託 | 最大0.990% | 10万円 | ○ | 下落ショック軽減機能 | 詳細 | ||
| アドバイス型 | 国内投資信託 | 0.38% | 1万円 | ○ | 自動リバランス積立 NISA対応 | 詳細 |
私はロボアドバイザー全社で無料診断して、厳選5社で運用をしていますが、ロボアドバイザー選定で重要視している2つのポイントが性能と手数料です。
ロボアド選び2つのポイント
ポイント1. 性能
- ウェルスナビは「自動税金最適化(DeTAX)機能」
- THEOは「AIアシスト」
- 楽ラップは「下落ショック軽減機能」
などなど各社で強みとなる独自機能がありますが、マネラップには特に目立った機能がありません。
ポイント2. 手数料
ロボアドバイザーはローリスクローリターンの運用なので、短期的にめちゃくちゃ儲かるなんてことはありません。
なので、手数料が少しでも安いところを選ばないと長期的にみると大きな差が出てきます。
ほとんどのロボアドバイザーの手数料が1%前後なので、マネラップは0.991%で安く感じますが、長期割のあるウェルスナビやTHEOの新手数料システムには勝てません。
マネラップを運用している人たちの口コミや評判をチェックするとけっこうキビシイものがあります。
マネラップを運用している人たちの口コミ&評判
https://twitter.com/guppaon1/status/889680606950543364
https://twitter.com/watya322/status/902367516596383744
https://twitter.com/MINATSUKI56/status/950312891172864000
なかなか厳しいですね。皆さん考えることは一緒。私もほぼ同じ意見です。
マネラップの評判が悪い理由を具体的にみていきます。
マネラップ(MSV LIFE)の評判が悪い4つの理由
理由1. 管理画面が見づらい
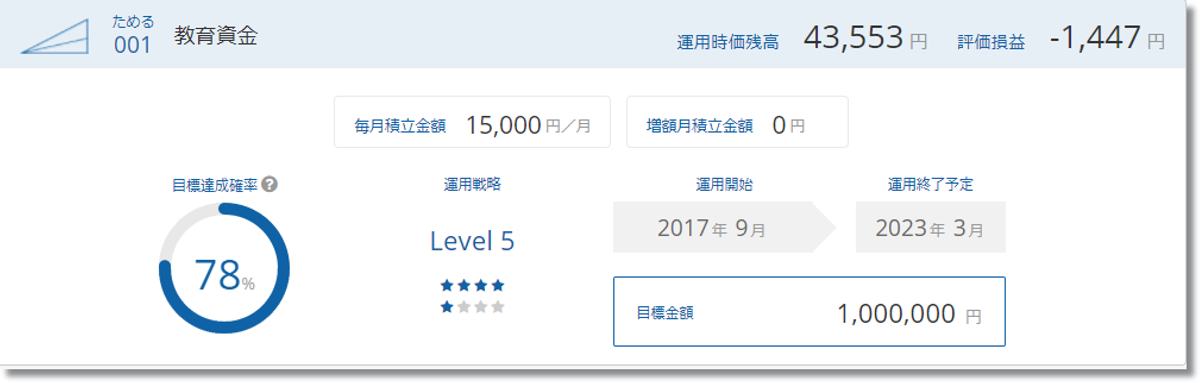
これが私のマネラップの管理画面です。見ずらい・・・。
どんな推移でマイナスがでているのか?
いつリバランスや積立をしたのか?
パッとみてわかりません。
ちなみにウェルスナビの管理画面はこんな感じです。
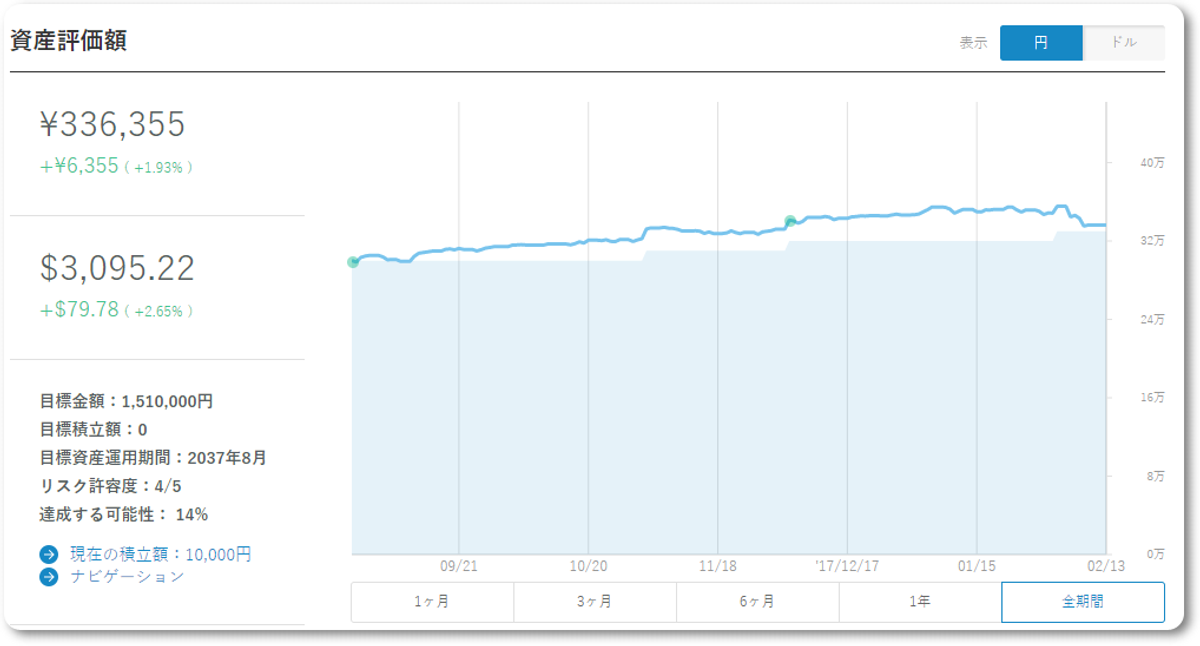
今の利回りはどれくらいか?一発でわかります。
私はまだ、リバランスはしていませんが、参考にウェルスナビのCEO柴山さんの管理画面を見てみると
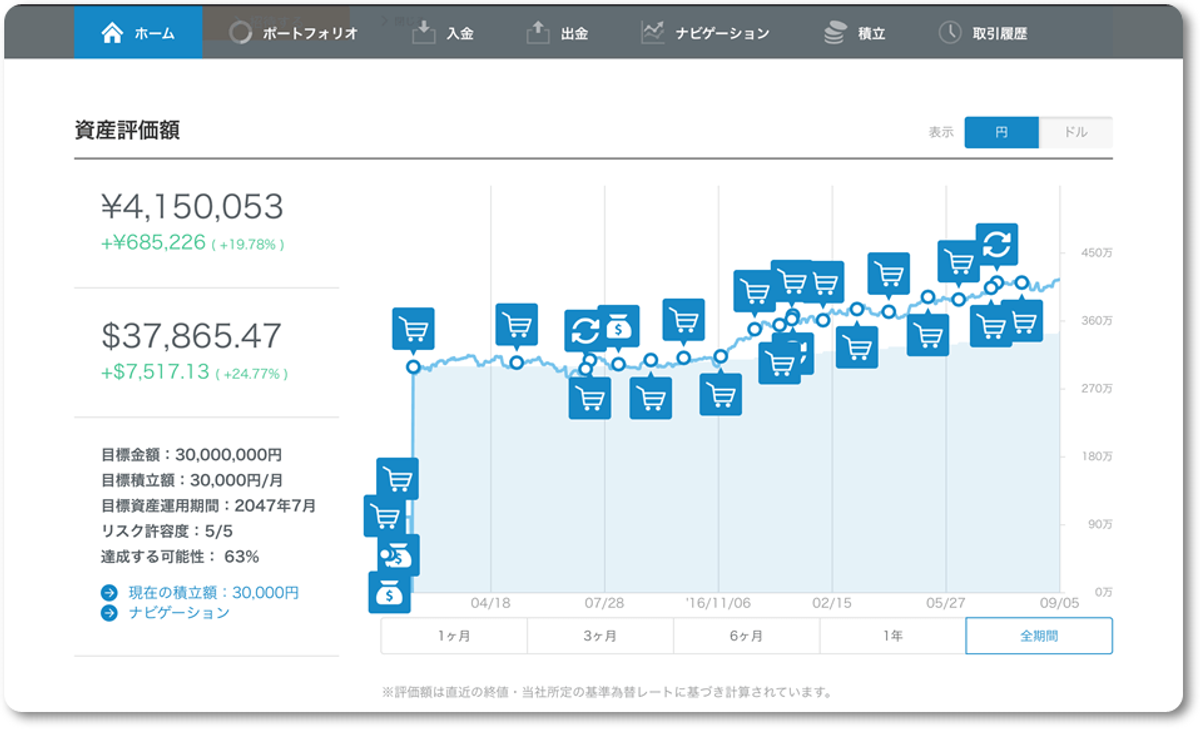
いつ追加で資金を入れているか、リバランスをしているかなど、すぐにわかります。
 三村
管理画面の見やすさ、使いやすさはかなり重要だと思っています。
というのも、投資初心者の方にとっては利益を出すことも大事ですが、どれくらい使ってみてワクワクするか、投資に興味を持てるかというのが大事だからです。
興味をもてばもっと勉強しようってなりますし、自分の成長にもつながりますからね。
理由2. 一般口座でしか運用できない
証券会社で口座開設をする時に、一般口座と特定口座(源泉徴収あり・なし)のどちらかを選択しないといけません。
初めて口座開設をする人のために、かんたんに説明すると確定申告、税金の計算をするか、しないかの違いです。
| 確定申告 | 契約者がすること | |
|---|---|---|
| 一般口座 | 必要 | 税金の計算 確定申告 納税 |
| 特定口座 (源泉徴収あり) | 不要 | なし |
| 特定口座 (源泉徴収なし) | 必要 | 証券会社が計算した税金の報告書を使って確定申告 納税 |
普通なら上の3つの口座から、自分に合った口座を選べるのですが、マネラップは珍しく一般口座でしか契約できません。
これはつまり、確定申告を自分でしないといけないということ。これは正直面倒くさい。
k
ちなみに他のウェルスナビ、THEO、楽ラップ、投信工房などは特定口座で運用できます。
投信工房はロボアドバイザーでは珍しくNISA口座にも対応しています。
でも、一般口座にはメリットもあります。
株や副業などの給与所得以外の収入は、年間20万円以下なら税金が免除されます(給与所得2000万円以下の場合)。
特定口座(源泉徴収あり)だと、利益が20万円以下でも自動的に税金が引かれて損します。
三村ちょっとでも効率よく資産を増やしたいなら一般口座でもいいですが、20万円以上の利益が出て利益確定する場合は、税金の計算から確定申告をしないといけないので面倒くさいですよ。
理由3. 運用開始まで時間がかかる
マネラップは運用開始まで、かなり時間がかかります。
マネラップのHPによると
申込完了から運用開始まで
投資一任契約を締結された月の翌月11日(休日・祝日の場合は翌営業日)を目途に運用開始
マネラップは、「運用のすべてをお任せしますよ」という投資一任契約を結びますが、それが終わった翌月11日から運用開始です。
遅っ。口座開設から運用開始まで、最悪1か月以上かかります。
私はマネラップに入金しても、なかなか運用が開始されないので、手続きを間違えたと思い電話して確認してしまいました。
三村ちなみにTHEOではクリック入金を使えばすぐに入金できます。
ぜんぜん違いますよね。このスピードの差。
マネラップは、運用プランの変更や、出金、解約などすべての面で遅すぎです。
理由4. 入金が面倒くさい
今はちょっと改善されていますが、以前の入金は
マネックス証券の総合取引口座に入金
総合取引口座から投資一任口座に振替
という感じで、いちいち手間がかかっていました。
最近は総合取引口座から自動で投資一任口座に振替できるようになりました。
それでも、銀行口座から直接引き落としができないので、積立の資金を定期的に入金しないといけないので面倒です。
三村他のロボアドなら自動で積立も引落ししてもらえます。定期的に自分で入金しないといういけないというのはかなり面倒
マネラップのメリットをあえてあげるとしたらこの4つ
以上のようにマネラップはデメリットばかりが目立ってしまいますが、メリットもあるので紹介しておきます。
メリット1. 資産計画が明確になる
他社のロボアドバイザーは、最初の質問にテキトーに答えても運用を開始できます。
でも、マネラップは具体的に目的、目標金額を決めて目標達成率が80%以上でないと契約ができません。
「現実離れした計画立てる人は、マネラップ使わなくてけっこうですよ」みたいなスタンスです。
マネラップの資産計画の流れをかんたんに説明します。
資産計画を立てることは難しそうなイメージですが、マネラップのシュミレーションなら3ステップで完了します。
STEP1 3つの目的から選ぶ
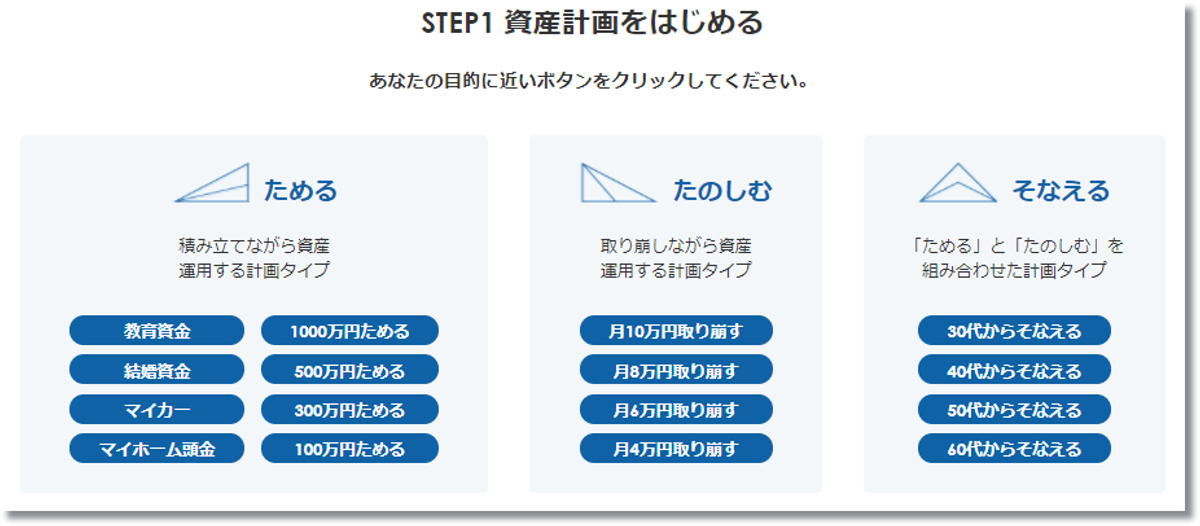
- ためる(積立ながら運用・若者対象)
- たのしむ(年金を取り崩しながら運用・シニア対象)
- そなえる(積立と取り崩しのセット・40代対象)
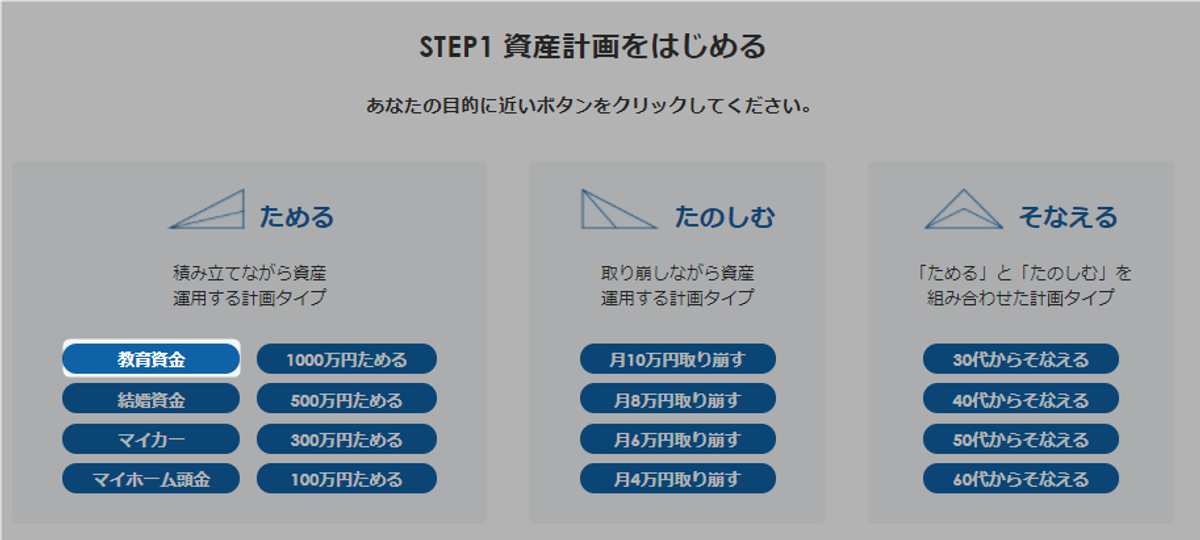
私は娘の教育資金を選択しました。
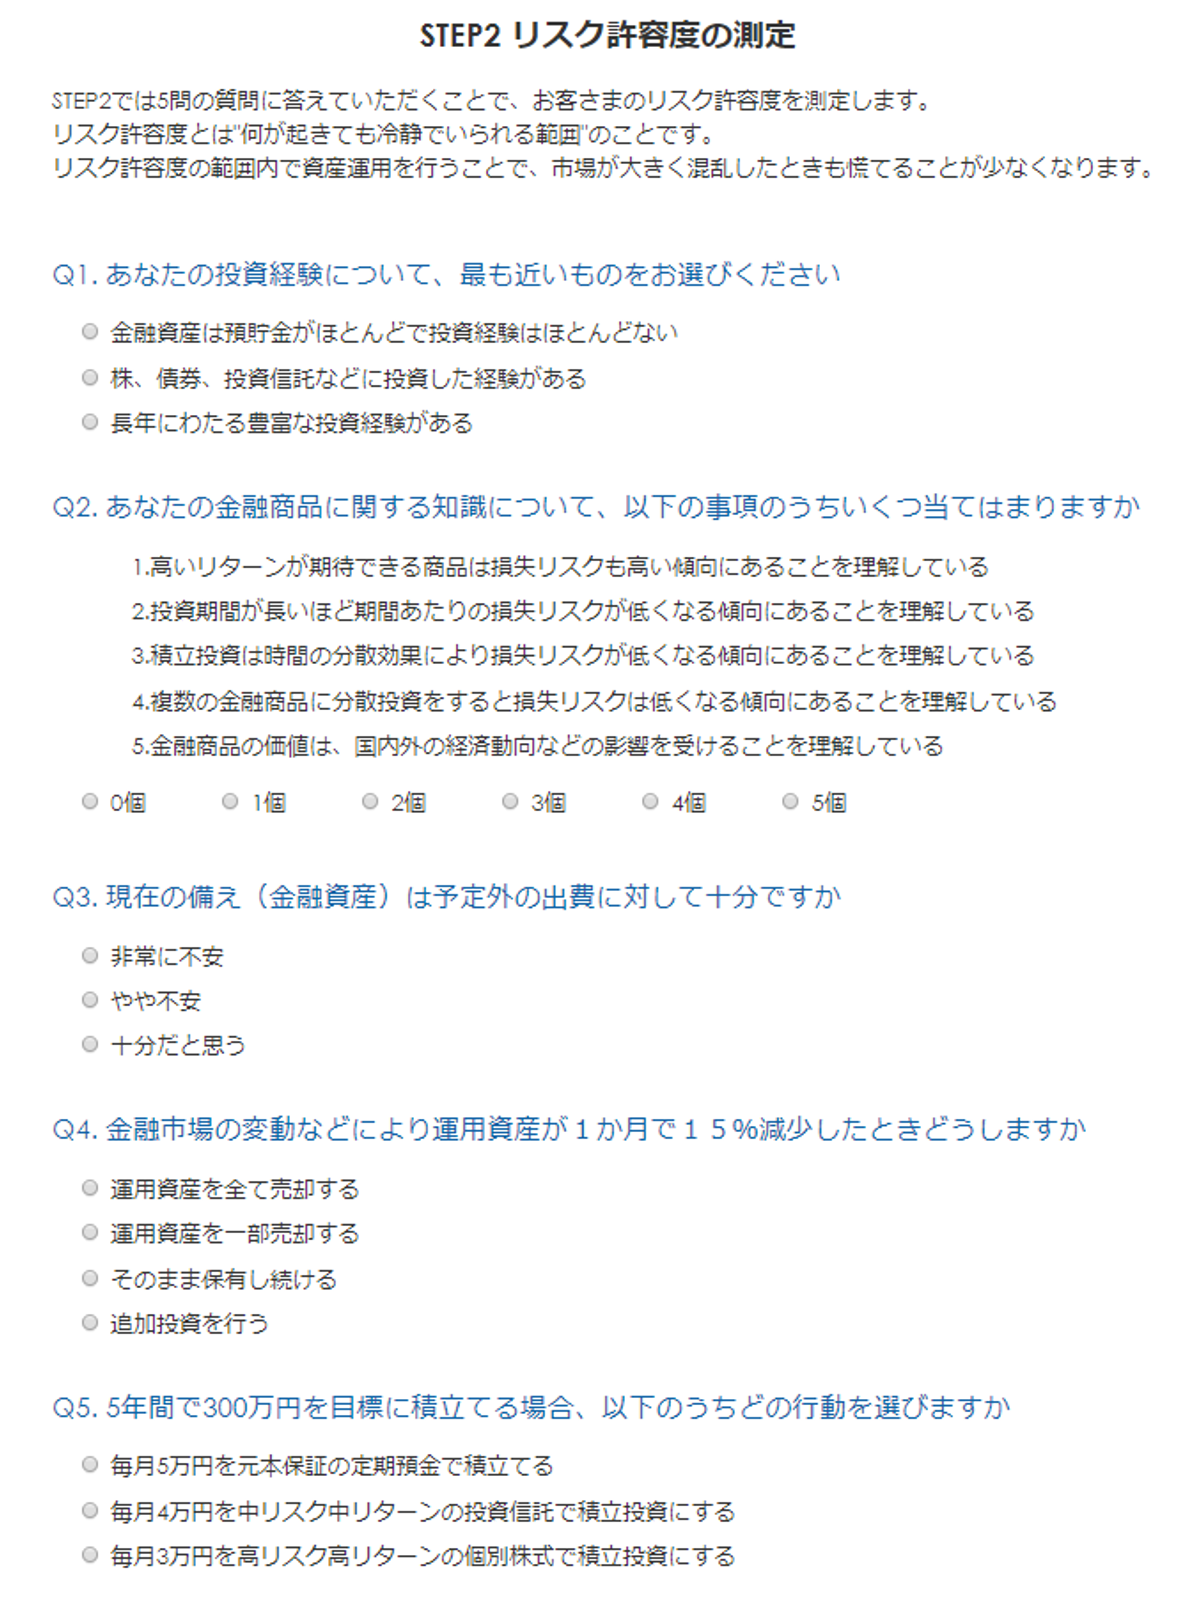
STEP2 リスク許容度の測定
5つのかんたんな質問に答える
STEP3 資産計画の確定
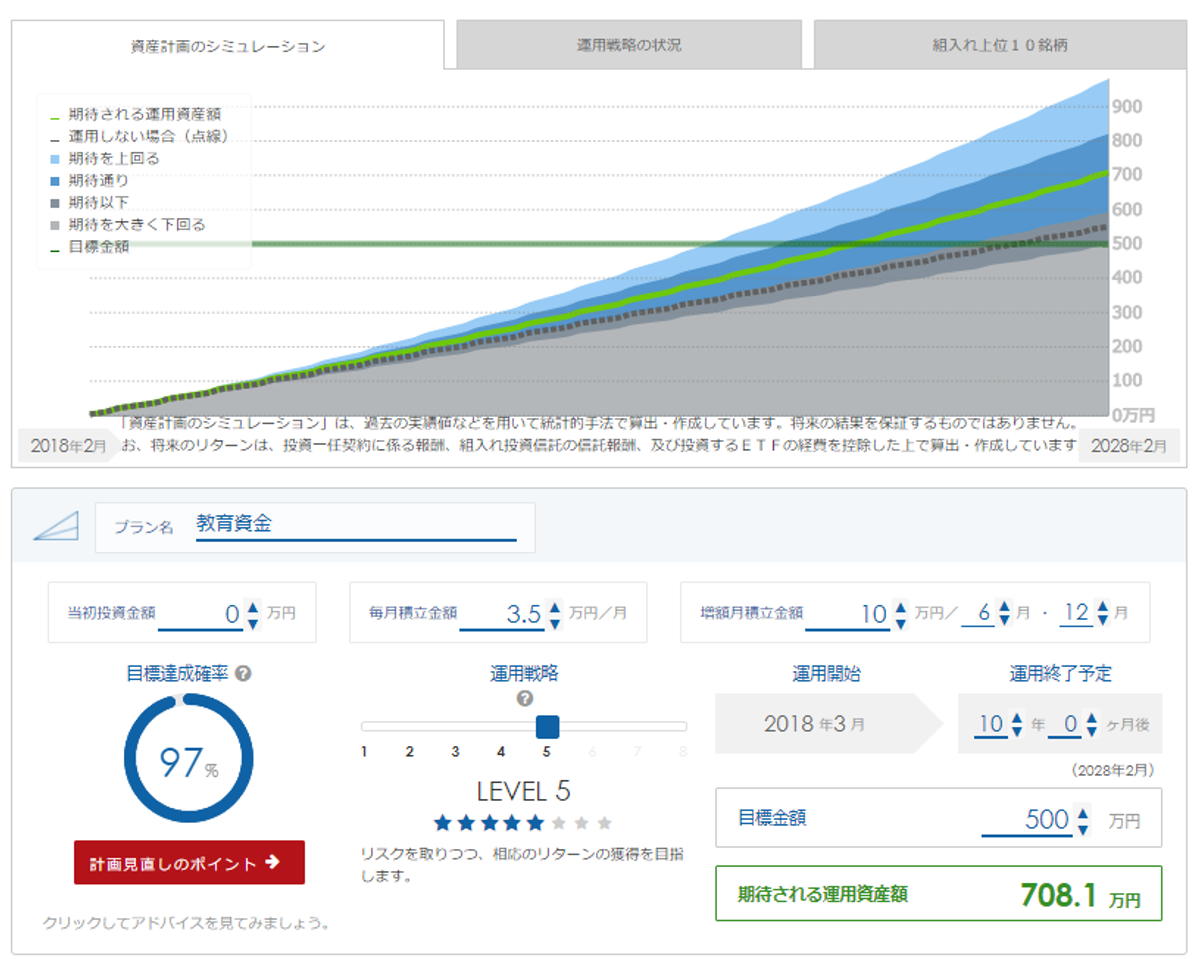
質問に答えるだけで、こんな感じでシュミレーションしてくれます。
毎月35,000円積立して、ボーナス夏、冬で10万円入れて10年後に708.1万円が期待できる。
といった感じです。
ここから、「毎月35,000円の積立はちょっとキビシイな」と思ったら、金額を下げたり、目標金額を下げたりできます。
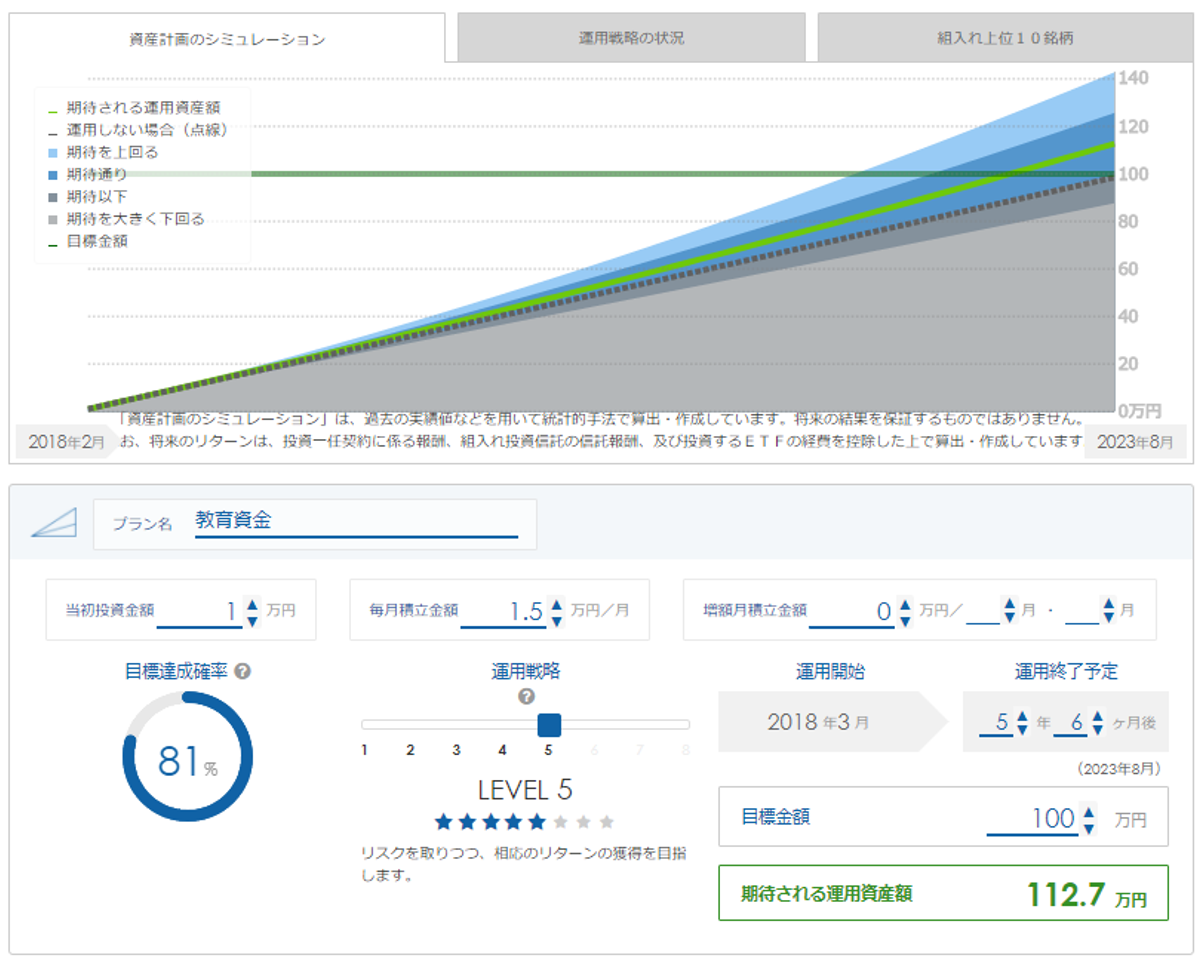
私の場合は、娘が高校を卒業するころに目標を100万円に設定して、毎月15,000円を積み立ると目標達成率が81%になりました。
99万円の投資が期待通りなら
↓
112.7万円になる計画
99万円の投資が期待を上回れば
↓
140万円以上になる計算です。
もちろんガッツリ減ってしまうリスクもあります。
これから資産運用を始めようとする人に、いきなり「資産計画を立てろ」と言われても戸惑うかもしれませんが、資産構築をするなら、まず、目標を明確にすることが大事です。
マネラップの動画でも言っていますが、資産運用は山登りに似ています。
富士山に登りたいなら、いつ登るのか?どんなルートで登るのか?登るためには何が必要か?など具体的に計画を立てなければ、登ることはできません。
「たまたま散歩してたら富士山の頂上に着いた」なんて事は絶対にないので。
資産運用もしっかり計画を立てることで目標達成できるので、マネラップの資産計画のシュミレーションはとてもいい機能です。
マネラップで運用しなくても、誰でも無料でシュミレーションできるので一度試してみることをおすすめします。
メリット2. 取り崩し運用ができる
退職金などまとまった資金を運用しながら、毎月の生活費を引き下ろすことができます。
取り崩し運用ができるロボアドバイザーは、今のところマネラップのみです。
メリット3. 最低投資金額が1000円
最低投資金額はロボアドバイザー各社で値下げ合戦です。
- ウェルスナビ 100万円⇒30万円⇒10万円
- THEO 10万円⇒1万円
- マネラップ 1万円⇒1,000円
このようにどんどん値下がりしています。
たくさんロボアドバイザーがありますが、マネラップの1,000円が一番安いです。
最低投資金額を下げるよりも、手数料をもうちょっと競い合って安くしてほしいですね。
三村投資先進国アメリカのロボアドバイザーWelthfrontの手数料は0.25%、マネラップは1.0%未満なので約4分の1です。
日本でもロボアドバイザーで投資をする人がもっと増えれば、手数料も安くなっていくと思います。今後に期待したいですね。
メリット4. 海外ETFと国内ETFに分散投資
- ウェルスナビは米国ETF
- THEOは世界中の海外ETF
- 楽ラップ・投信工房は国内投資信託
ですが、マネラップは海外ETFと国内ETFの両方に分散投資をしています。
| メリット | デメリット | |
| 海外ETF | 信託報酬が安い 銘柄が多い | 為替レートによって利益が変わる 為替手数料がかかる 売買手数料が割高 |
| 国内ETF | 売買手数料が安い 為替リスクがない | 信託報酬が割高 銘柄が少ない |
海外・国内ETFにはそれぞれメリット、デメリットがあるので、マネラップはよりリスク分散しています。
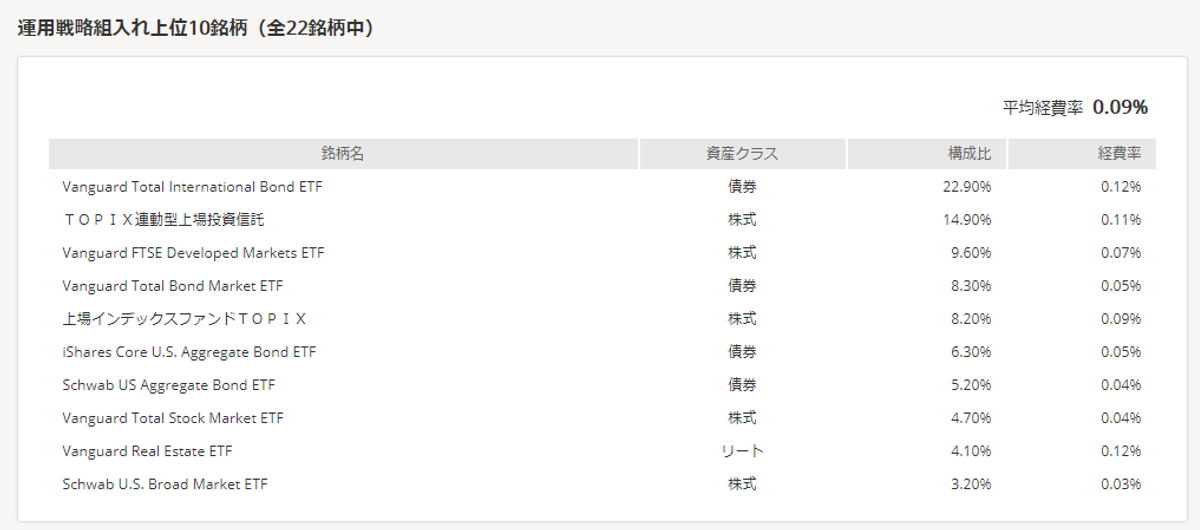
上記は私のマネラップの運用商品ですが、全22銘柄に投資をしています。
バンガードが出資しているロボアドバイザーなので、バンガードのETFだけと思いきや、iシェアーズ、シュワブも組み込んでいますね。
ロボアドバイザーによっては、自社の商品だけを提案してくるところもあるので、そういう意味では中立性はあります。
何が違う?マネラップとマネックスアドバイザー
マネックス証券はマネラップがあるのに、新しくマネックスアドバイザーというロボアドバイザーをリリースしました。
この2つ何が違うかというと、
- マネラップはすべてを自動で運用してくれる投資一任型ロボアド
- マネックスアドバイザーは、アドバイスだけで運用は自分で行うアドバイス型ロボアド
マネックス証券では自動車の運転に例えて、マネラップは自動運転。
マネックスアドバイザーはナビ付の自動車。
具体的な違いはこちら↓↓
| Monex Adviser (マネックスアドバイザー) | MSV LIFE (愛称:マネラップ) | |
|---|---|---|
| サービスの運営会社 | マネックス証券 | マネックス・セゾン・バンガード投資顧問 |
| ロボアドバイザーのタイプ | アドバイス型(投資顧問契約を締結) | 投資一任型(投資一任契約を締結) |
| 運用コスト(税込) | 年率0.487% | 年率0.991%未満 |
| 最低投資金額 | 5万円 | 1,000円 |
| 積立額 | 月1万円から | 月1,000円から |
| 積立方法 | マネックス証券総合取引口座から引落し 全国の金融機関からの引落し | マネックス証券総合取引口座から引落し |
| 運用方法 | 運用方針を決めて、ロボットのサポートを受けながら自分で運用 | 投資目標を決めて、ロボットが全自動で運用 |
| 運用方針 | お客様の市況見通しに応じた最適な運用方針を決定 市況見通しを設定いただく事で、各資産クラス間の複合的な関係を考慮した最適な運用方針を提示 ブラックロック社、マネックス証券の市況見通しも設定可能 | 米国バンガードグループと運用哲学を共有しており、「明確な計画の策定」、「最適な資産配分の構築」、「徹底したコスト管理」、「長期的な一貫性の保持」の原則に基づいて運用 |
| 投資対象 | 国内ETF | 国内ETF、海外ETF |
| 投資対象となる資産クラス | 株式(国内、先進国、新興国)、為替ヘッジ型債券(先進国国債、先進国社債)、REIT(国内、先進国) | 国内外の株式・債券・REIT |
三村「マネックスアドバイザーはコストは安いけど、自分で運用してね」
「マネラップはコストは高いけど全自動で運用しますよ」
という違いですね。
マネラップ(MSV LIFE)のまとめ
マネラップはどんどん改善されているので、今後はもっと使いやすくなると思います。
ですが、現状はコスト面や性能面でみるとマネラップを選ぶメリットは見当たりません。
選ぶなら、THEOかウェルスナビがおすすめです。
| AIアシストによるリスク回避に重点に置きたい 手数料をできるだけ安く抑えたい できるだけ最少投資額から運用してみたい おしゃれでシンプルなロボアドを使ってみたい こんな人は、THEO(テオ)がおすすめ。 |
| できるだけ節税効果を意識したい 米国ETFで手堅く運用したい 加入者数や預かり資産が一番多いロボアドを選びたい こんな人は、ウェルスナビがおすすめ。 |
 【競合ロボアド3強比較】THEO(テオ)、ウェルスナビ、楽ラップの違いを徹底比較してみてわかったこと。
 【比較】THEO Color Palette(テオカラーパレット)で手数料が下がる!ウェルスナビ長期割とも比べてみた。